لحل أزمة التقديرات الجزافية
تعليمات من الضرائب لتحديد صافي الربح والأخذ بقرارات لجان الطعن والأحكام القضائية

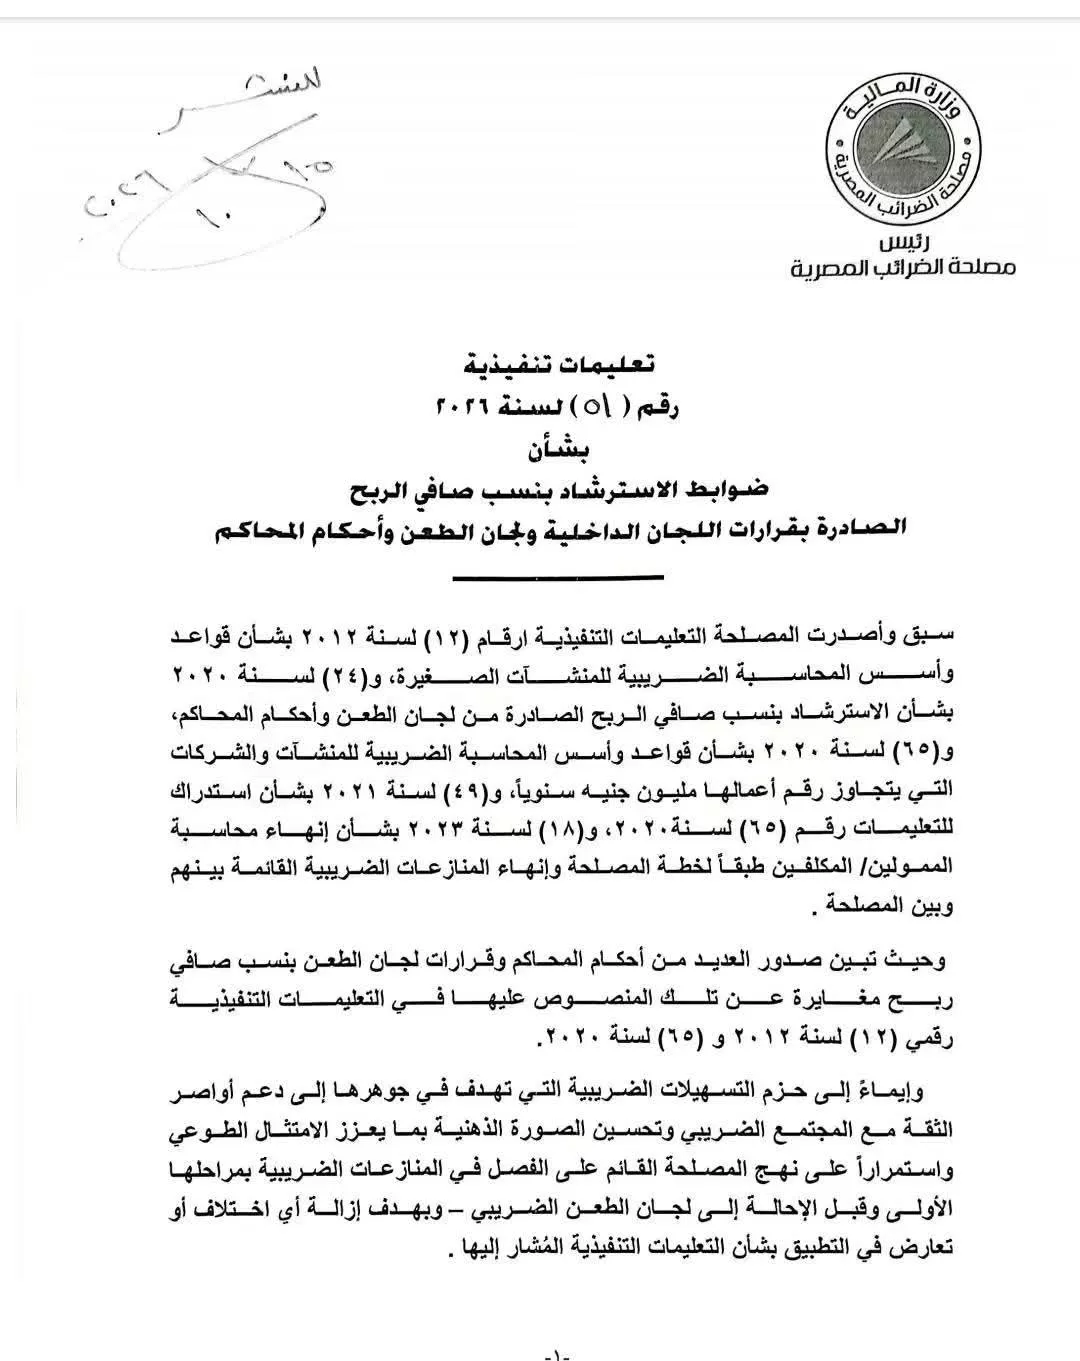
أصدرت مصلحة الضرائب تعليمات تنفيذية رقم 51 لسنة 2026 بشأن إلغاء التقديرات الجزافية عند تحديد صافي الربح الضريبي، وجواز الاخذ بقرارات اللجان الداخلية ولجان الطعن وأحكام المحاكم وتعليمات المصلحة الاسترشاد.
وتأتي التعليمات الجديدة للحد من النزاعات القضائية المتراكمة وتسهيل إجراءات المحاسبة الضريبية للمنشآت والشركات بجميع مستوياتها الإدارية والمالية، وإزالة أي اختلاف أو تعارض في التطبيق العملي للتعليمات التنفيذية داخل كافة الوحدات الضريبية، والعمل على إنهاء المنازعات القائمة بين الممولين والمصلحة وفق خطة محددة تسهم في تسوية الملفات الضريبية بكفاءة وعدالة.
وجاءت التعليمات التنفيذية رقم 51 لسنة 2026 التي أصدرتها رئيس مصلحة الضرائب المصرية، رشا عبد العال، لوضع ضوابط الاسترشاد بنسب صافي الربح الصادرة بقرارات اللجان الداخلية ولجان الطعن وأحكام المحاكم، وجاء إصدار هذه التعليمات بعدما تبين للمصلحة صدور العديد من الأحكام القضائية وقرارات لجان الطعن بنسب صافي ربح مغايرة للنسب التي نصت عليها التعليمات التنفيذية السابقة، وتحديدا التعليمات رقم 12 لسنة 2012 والتعليمات رقم 65 لسنة 2020.
وتعتمد التعليمات التنفيذية الجديدة على القرارات التي صدرت خلال الأعوام الماضية لتنظيم حركة الضريبة وتحديد أسس المحاسبة، وتتمثل أبرز هذه المرجعيات في أولا: التعليمات التنفيذية رقم 12 لسنة 2012 بشأن قواعد وأسس المحاسبة الضريبية المنظمة للمنشآت الصغيرة. وثانيا: التعليمات التنفيذية رقم 24 لسنة 2020 الخاصة بشرائح المنشآت والشركات التي يتجاوز رقم أعمالها السنوي مليون جنيه. وثالثا: التعليمات التنفيذية رقم 65 لسنة 2020 المتعلقة بضوابط الاسترشاد بنسب صافي الربح الصادرة عن اللجان والمحاكم. ورابعا: التعليمات التنفيذية رقم 49 لسنة 2021 الصادرة لاستدراك وتوضيح أحكام التعليمات رقم 65 لسنة 2020. وخامسا: التعليمات التنفيذية رقم 18 لسنة 2023 الخاصة بإنهاء محاسبة الممولين والتسوية الشاملة للمنازعات الضريبية القائمة مع المصلحة.
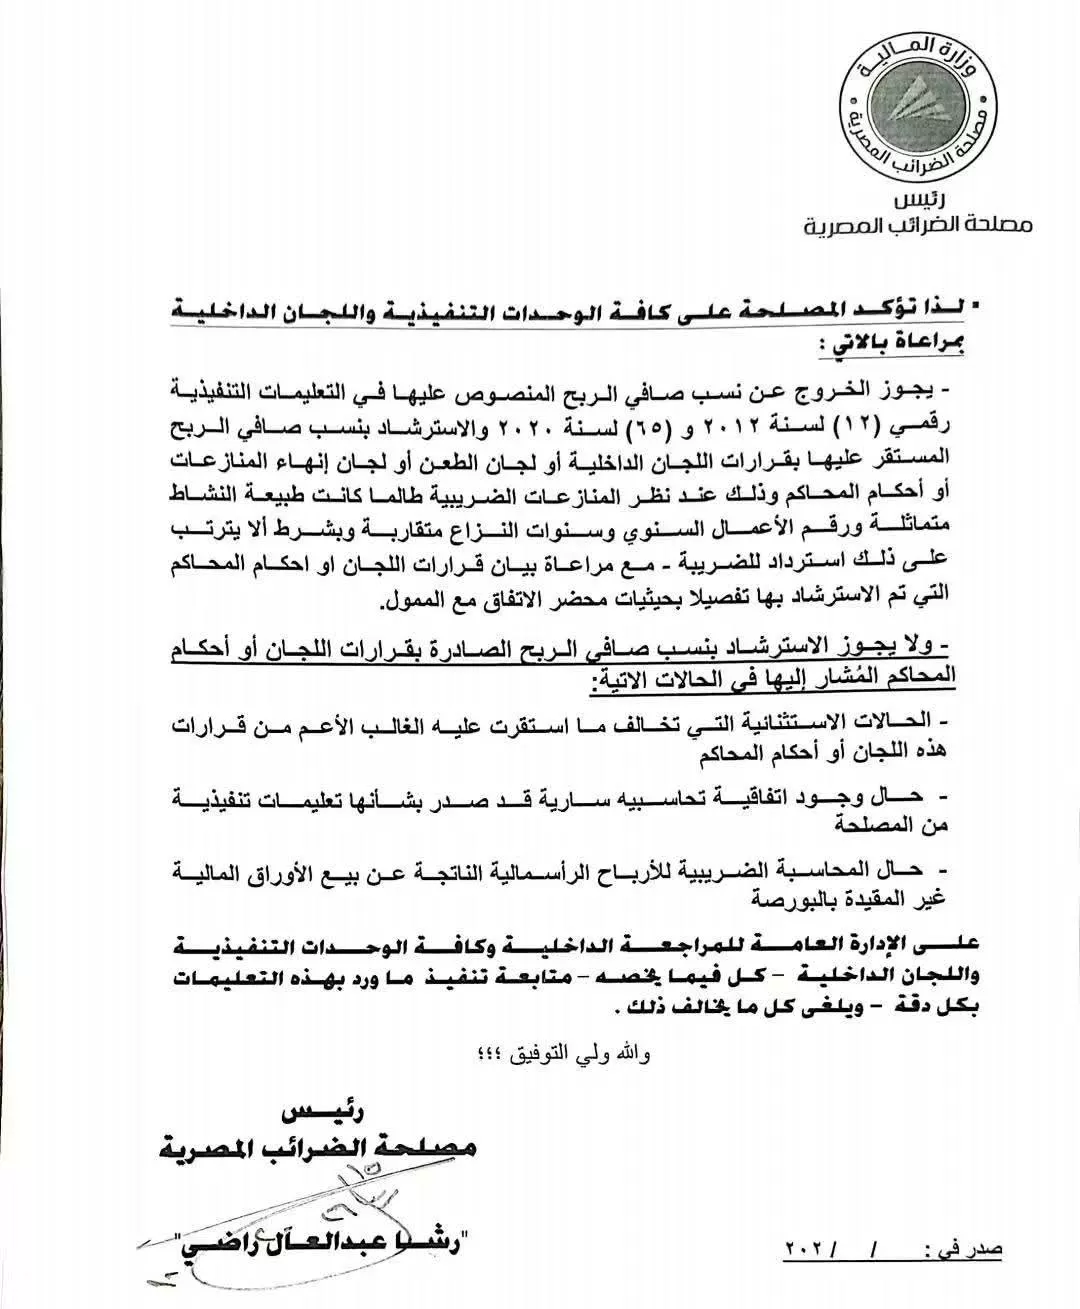
وأكدت مصلحة الضرائب على كافة الوحدات التنفيذية واللجان الداخلية مراعاة جواز الخروج عن نسب صافي الربح المنصوص عليها في التعليمات رقم 12 لسنة 2012 ورقم 65 لسنة 2020، ويشترط لتطبيق هذا الخروج الاسترشاد بنسب صافي الربح المستقرة بقرارات اللجان الداخلية أو لجان الطعن أو لجان إنهاء المنازعات أو أحكام المحاكم.
وتتطلب المحاسبة وفق هذه التسهيلات توفر عدة شروط مجتمعة، وهي: تماثل طبيعة النشاط الخاضع للضريبة، وتطابق رقم الأعمال السنوي، وتقارب سنوات النزاع. كما يشترط ألا يترتب على تطبيق هذه النسب استرداد للضريبة المدفوعة، مع ضرورة الالتزام الكامل بمراعاة بيان قرارات اللجان أو أحكام المحاكم والاسترشاد بها تفصيلا بجميع حيثيات محضر الاتفاق المحرر مع الممول.
حالات الاستثناء

كما حددت مصلحة الضرائب حالات محددة يمنع فيها منعا باتا الاسترشاد بنسب صافي الربح الصادرة بقرارات اللجان أو أحكام المحاكم، وتتضمن هذه الحالات:
الحالة الأولى: الحالات الاستثنائية التي تخالف ما استقرت عليه الاستقرارات العامة أو غالبية قرارات اللجان وأحكام المحاكم.
الحالة الثانية: وجود اتفاقية محاسبية سارية بين المصلحة والممول وصدر بشأنها تعليمات تنفيذية خاصة.
الحالة الثالثة: حالات المحاسبة الضريبية المطبقة على الأرباح الرأسمالية الناتجة عن بيع الأوراق المالية غير المقيدة بالبورصة.
كما وجهت رئيس مصلحة الضرائب المصرية، الإدارة العامة للمراجعة الداخلية وكافة الوحدات التنفيذية واللجان الداخلية بضرورة متابعة تنفيذ كل ما ورد في التعليمات الجديدة بكل دقة وحزم. كما نصت القرارات على إلغاء كل ما يخالف هذه التعليمات، لضمان توحيد المعاملة الضريبية وإنهاء كافة أشكال التضارب في تقدير الضريبة المستحقة.